Reforma fiscal podría encarecer créditos y trasladar costos al consumidor, advierte Miguel Sulub

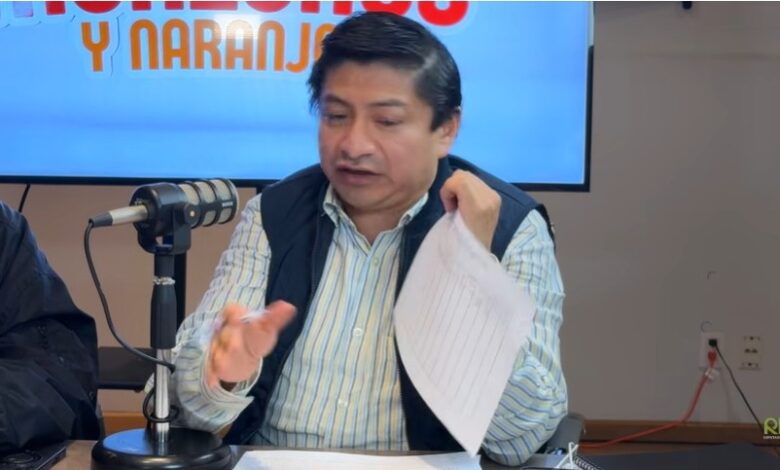
IRAPUATO, GTO. 17 de septiembre de 2026. (asviknoticias.com).- El jurista y exdiputado federal Miguel Ángel Sulub Camal advirtió que la propuesta de reforma fiscal planteada para 2027 podría afectar la liquidez de las empresas, encarecer el financiamiento y terminar trasladando parte de los mayores costos al consumidor final.
Durante su análisis de las modificaciones propuestas a la Ley del Impuesto sobre la Renta, explicó que uno de los cambios estaría relacionado con la posibilidad de compensar pérdidas de ejercicios anteriores contra las ganancias.
Como ejemplo, señaló que actualmente una empresa que registra una pérdida de 100 pesos en un ejercicio y posteriormente obtiene una ganancia por la misma cantidad puede compensar ambos conceptos; sin embargo, con la reforma planteada solamente podría compensar una parte de esa pérdida.
Otro de los aspectos que cuestionó está relacionado con la deducción de intereses derivados de créditos empresariales.
Explicó que muchas empresas recurren a financiamiento bancario para adquirir maquinaria, equipo u otros activos productivos y actualmente pueden deducir una parte de los intereses pagados por esos créditos.
De acuerdo con su explicación, la propuesta reduciría el porcentaje de deducción permitido, lo que representaría un mayor costo fiscal para las empresas que recurren al financiamiento.
Sulub Camal consideró que esto podría afectar la liquidez de los negocios y desincentivar nuevas inversiones, particularmente en aquellas empresas que dependen del crédito para mantener o ampliar sus operaciones.
El jurista también cuestionó los mecanismos que plantea la autoridad fiscal para identificar posibles operaciones irregulares mediante deducciones elevadas.
Señaló que en la exposición de motivos de la propuesta se plantea utilizar metodologías y algoritmos para detectar empresas que registren porcentajes elevados de deducciones, ante la presunción de que pudieran existir operaciones respaldadas con facturas irregulares.
Ante ello, cuestionó que una empresa pueda ser considerada sospechosa únicamente por superar determinados niveles de deducción y planteó que esto podría afectar el principio de presunción de inocencia.
Sulub Camal calificó esta posibilidad como una forma de “terrorismo fiscal”, al considerar que puede generar incertidumbre entre los contribuyentes y aumentar la presión sobre las empresas.
También rechazó el argumento de que los cambios fiscales serían absorbidos principalmente por las grandes empresas. Explicó que, cuando una empresa enfrenta un incremento en sus costos fiscales, puede trasladar parte de ese impacto al precio de los bienes y servicios.
Por ello, sostuvo que el efecto final podría recaer en los consumidores, incluyendo a las familias de menores ingresos.
“Al final del día la familia, la persona de escasos recursos, es quien va a terminar pagando ese costo del impuesto”, planteó.
El exlegislador también cuestionó diversos aspectos del proyecto de presupuesto para 2027 y pidió revisar con detenimiento los documentos analíticos para identificar posibles diferencias entre las cantidades asignadas a determinados organismos y proyectos.
Como ejemplo, mencionó recursos destinados al Tren Maya, el Aeropuerto Internacional Felipe Ángeles y Mexicana, al señalar que existen diferencias entre las cantidades que aparecen en el presupuesto general y las que, según su revisión, se observan en documentos analíticos específicos.
Ante estas discrepancias, consideró necesario realizar una revisión detallada del Paquete Económico para determinar cómo se distribuyen realmente los recursos públicos.
Sulub Camal también llamó a revisar el presupuesto destinado al Poder Judicial y cuestionó la forma en que se presentan actualmente las asignaciones para sus distintos órganos, al considerar que los cambios en la estructura administrativa requieren mayor claridad presupuestal.
El jurista sostuvo que, debido a que 2027 será un año electoral, debe existir especial vigilancia sobre el ejercicio y distribución de los recursos públicos, particularmente en programas sociales y dependencias gubernamentales.
Finalmente, señaló que será necesario “escudriñar” el presupuesto para conocer con precisión de dónde provienen los recursos, cómo serán distribuidos y cuáles serán las consecuencias de las modificaciones fiscales para las empresas, los trabajadores y los consumidores.


